調達・運用
オフィス家具の経費処理|10万円・20万円・40万円未満の区分と耐用年数
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
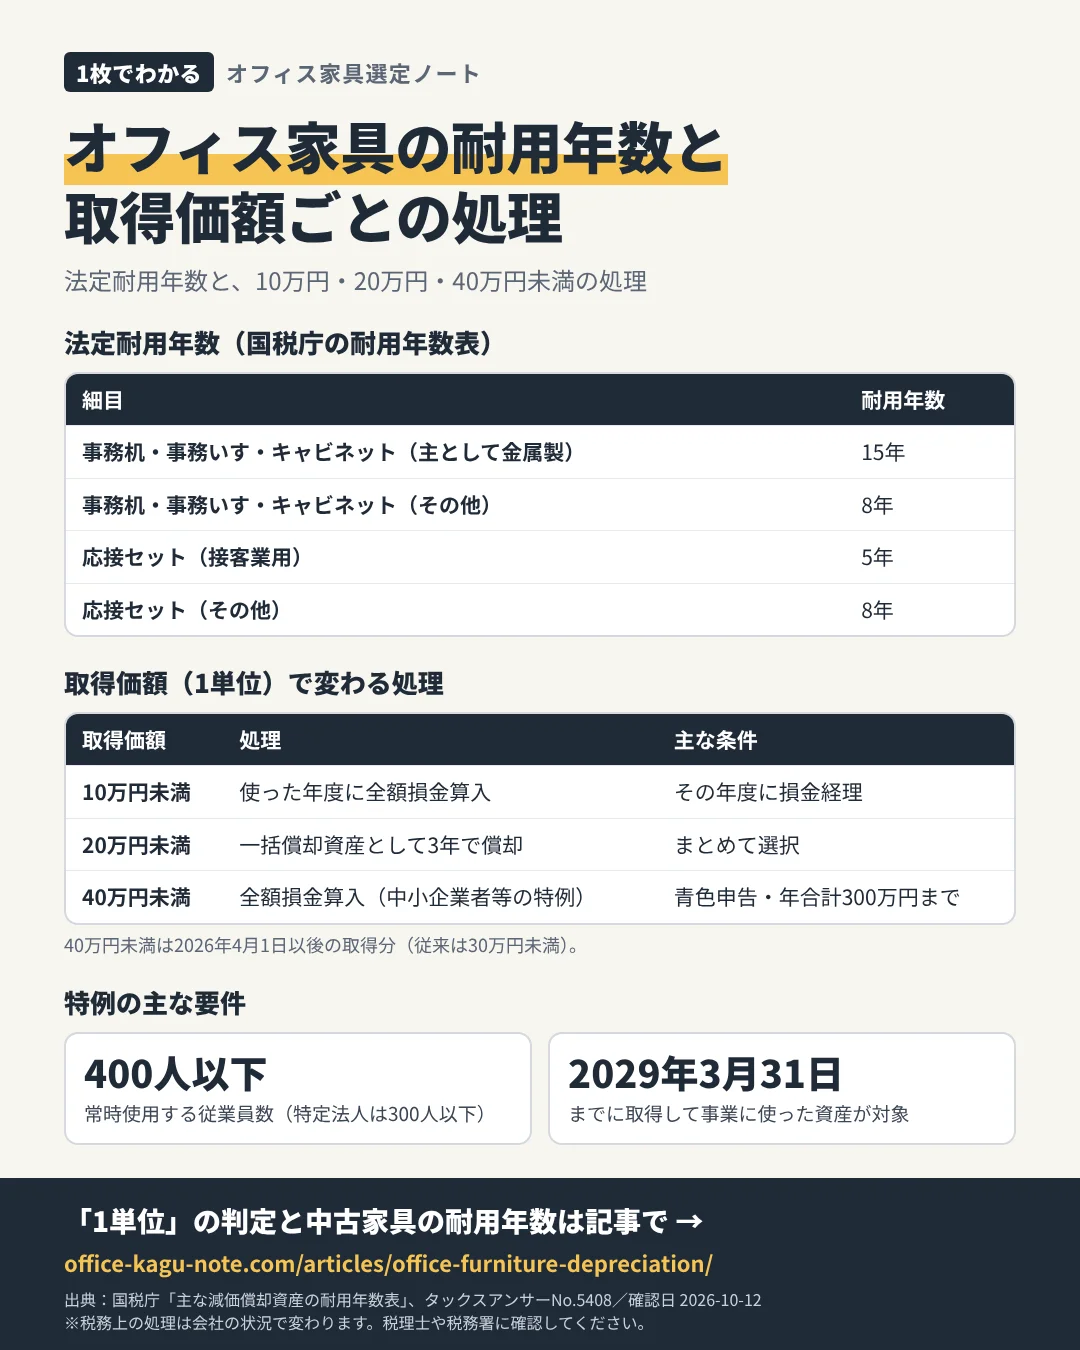
オフィス家具を買ったときの税務上の扱いは、1単位の取得価額と会社の規模で変わります。2026年度の税制改正で中小企業者等の特例が「30万円未満」から「40万円未満」に変わった点も含めて、国税庁の公表資料で確認します。
この記事の要点
- 事務机・事務いす・キャビネットの法定耐用年数は「主として金属製のもの15年」「その他のもの8年」。
- 取得価額10万円未満(または使用可能期間1年未満)は、事業に使った年度に全額損金算入できる(損金経理が条件)。
- 20万円未満は一括償却資産として3年間で償却する方法を選べる。
- 青色申告の中小企業者等は、2026年4月1日以後に取得したものから1単位40万円未満まで全額損金算入の特例を使える(年間合計300万円まで、従業員数400人以下など要件あり、2029年3月31日まで)。
オフィス家具の法定耐用年数
国税庁「主な減価償却資産の耐用年数表」では、器具及び備品の「家具、電気機器、ガス機器及び家庭用品」に次のように定められています。
| 細目 | 耐用年数 |
|---|---|
| 事務机、事務いす、キャビネット(主として金属製のもの) | 15年 |
| 事務机、事務いす、キャビネット(その他のもの) | 8年 |
| 応接セット(接客業用のもの) | 5年 |
| 応接セット(その他のもの) | 8年 |
| その他の家具(主として金属製のもの) | 15年 |
| その他の家具(その他のもの) | 8年 |
この年数は税務上の償却期間です。JOIFA(日本オフィス家具協会)の「標準使用期間」(回転椅子8年、机10年など)や、メーカーの保証期間とは別の基準です。
取得価額で変わる3つの処理
| 取得価額(1単位) | 処理の方法 | 主な条件 |
|---|---|---|
| 10万円未満 | 事業に使った年度に全額を損金算入(少額の減価償却資産) | その年度に損金経理すること。いったん資産計上して後の年度にまとめて費用にすることはできない。 |
| 20万円未満 | 一括償却資産として3年間で償却する方法を選択 | 事業年度ごとに、対象資産の全部または一部をまとめて選択。 |
| 40万円未満(中小企業者等の特例) | 全額を損金算入 | 青色申告の中小企業者等。事業年度の合計300万円まで。損金経理と別表16(7)の添付が必要。 |
いずれも、主要な事業として行うものを除き、貸付けの用に供した資産は対象外です。
中小企業者等の特例の改正点(2026年4月1日以後取得分)
国税庁タックスアンサーNo.5408(令和8年4月1日現在法令等)によると、令和8年度税制改正で次の2点が変わりました。
- 取得価額の上限:30万円未満 → 40万円未満(2026年4月1日以後に取得したもの)
- 常時使用する従業員数の要件:500人以下 → 400人以下(資本金1億円超などの特定法人は300人以下)
適用対象は、平成18年4月1日から令和11年(2029年)3月31日までに取得して事業に使った資産です。年間の合計上限300万円は変わっていません(事業年度が1年に満たない場合は月割り)。中小企業庁のパンフレット(令和8年5月)も同じ内容を案内しています。
「1単位」の判定に注意
取得価額は「通常1単位として取引されるその単位ごとに判定」します。国税庁は例として、応接セットはテーブルと椅子の1組で判定し、カーテンは1部屋ごとの合計で判定すると説明しています。デスクと袖机、会議テーブルと椅子のセットなど、まとめて取引される家具を購入するときは、見積書の明細と取引単位を確認しておくと判定がしやすくなります。送料や組立費を取得価額に含めるかどうかなど、個別の判断は税理士や税務署に確認してください。
10万円の判定は「税抜」か「税込」か:経理方式で変わる
取得価額が10万円未満かどうかは、会社が使っている消費税の経理方式で計算した金額で判定します。税抜経理方式なら消費税抜きの金額、税込経理方式(免税事業者を含む)なら消費税込みの金額が取得価額です(国税庁)。
| 例:税込107,800円(税抜98,000円)の事務いす1脚 | 判定に使う金額 | 結果 |
|---|---|---|
| 税抜経理方式の会社 | 98,000円 | 10万円未満。使った年度に全額を損金にできる(損金経理が条件) |
| 税込経理方式の会社・免税事業者 | 107,800円 | 10万円以上。20万円未満の一括償却(3年)か、要件を満たせば40万円未満の特例、または耐用年数で償却 |
高機能チェアや昇降デスクは、税込で10万円を少し超える価格帯の商品が多くあります。購入前に経理担当者へ「うちは税抜経理か税込経理か」を確認しておくと、処理の見込みが立ちます。なお、いったん資産に計上したものを、後の年度にまとめて損金にすることはできません。
出典:国税庁「消費税等の経理処理方式の違いによる少額の減価償却資産の判定」(設例はパソコン107,800円。本稿で事務いすに置き換えて説明)、No.5403(令和8年4月1日現在法令等)。2026年10月27日確認。
償却資産の申告(固定資産税)が必要になる家具・ならない家具
法人税・所得税とは別に、会社や個人事業主は毎年1月1日に持っている事業用の資産を、1月31日までに市区町村へ申告します(償却資産の申告)。オフィス家具もこの対象です。どの処理をしたかで、申告の要否が変わります。
| 法人税・所得税での処理 | 償却資産の申告 |
|---|---|
| 取得価額10万円未満(または使用可能期間1年未満)で一時に損金算入 | 不要 |
| 20万円未満で一括償却資産として3年で償却 | 不要 |
| 中小企業者等の少額減価償却資産の特例で全額を損金算入 | 必要 |
| 耐用年数で個別に減価償却 | 必要 |
たとえば25万円の会議テーブルを40万円未満の特例で一度に経費にしても、固定資産税(償却資産)の申告では資産として載せる必要があります。課税されるかどうかは、申告した資産の合計額などで決まるため、市区町村の手引きで確認してください。
出典:鹿児島市「償却資産の申告」(2025年12月5日更新)、広島市「償却資産 よくある質問と回答」(2026年4月1日更新)。両市の案内は改正前の「30万円未満」の表記ですが、特例で損金算入した資産は申告対象という扱いが示されています。2026年10月27日確認。
中古家具の耐用年数:簡便法の計算例
- 金属製の事務いす(法定15年)を、製造から5年たった中古で買った場合:(15年−5年)+5年×20%=11年
- 金属製のキャビネット(法定15年)を、製造から20年たった中古で買った場合:15年×20%=3年
- 木製の机(法定8年)を、製造から10年たった中古で買った場合:8年×20%=1.6年→1年未満の端数を切り捨てて1年→2年に満たないので2年
本稿の計算。製造年はJOIFAの製造年ラベルや販売店の記載で確認します。経過年数が分からない場合の扱いは、税理士または税務署に確認してください。
追記部分の確認日:2026年10月27日。既存資料の確認日は各出典に記載しています。料金・条件は申込前に公式表示で確認してください。
少額特例の40万円基準は令和8年4月1日以後取得分。年間300万円の限度や対象企業・資産の条件があります。国税庁No.5408で適用要件を確認してください。
中古家具を買った場合
中古で取得した家具は、見積もりが困難なときに「簡便法」で耐用年数を算定できます(国税庁No.5404)。法定耐用年数をすべて経過したものは法定耐用年数の20%、一部経過したものは「法定耐用年数-経過年数+経過年数×20%」で、1年未満は切り捨て、2年未満になる場合は2年とします。この算定は事業に使った年度に行う必要があります。詳しくは中古オフィス家具を買う前の確認点も参照してください。
よくある質問
オフィスチェアの耐用年数は何年ですか?
税務上は、主として金属製の事務いすが15年、その他(木製など)が8年です。使える期間の目安とは別で、JOIFAの標準使用期間では回転椅子は8年とされています。
10万円未満のオフィス家具は全部経費にできますか?
事業に使った年度に全額を損金経理すれば、損金にできます。10万円未満かどうかは、会社の経理方式(税抜・税込)で計算した金額で、通常取引される1単位(応接セットならテーブルといすの1組)ごとに判定します。
20万円の昇降デスクはどう処理しますか?
20万円ちょうどは一括償却資産(20万円未満)の対象外です。青色申告の中小企業者等で適用要件・年間限度額等を満たせば40万円未満の特例を利用でき、それ以外は耐用年数(金属製15年など)で償却します。
40万円未満の特例を使えば、固定資産税もかかりませんか?
かからないとは限りません。特例で損金にした家具も償却資産の申告対象で、10万円未満の一時損金や20万円未満の一括償却とは扱いが違います。
個人事業主でも同じですか?
耐用年数と10万円・20万円の区分は同じです。40万円未満の特例は青色申告の中小事業者が対象で、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と書きます。
追記部分の確認日:2026年10月27日。既存資料の確認日は各出典に記載しています。料金・条件は申込前に公式表示で確認してください。
相談先・申込先の選び方
税務上の処理は会社の規模、決算期、ほかの特例の適用状況で変わります。家具の発注前に、見積書を1台ごと・1組ごとの単価がわかる形で出してもらい、顧問税理士や所轄の税務署に処理方法を確認してください。購入先を比べる際は、本体価格だけでなく送料・組立費・引取り費を含めた総額で比較します(オフィス家具の総額比較)。
PR(広告)
オフィス家具の購入先の例
設置場所の寸法と必要な台数を決めてから、納期と組立サービスの有無を比べてください。


リンク先で申し込みや問い合わせがあった場合、当サイトに報酬が支払われることがあります。料金・対応地域・保証などの条件は、必ず各社の公式ページと見積書で確認してください。
参考にした公式情報
- 国税庁「主な減価償却資産の耐用年数表」(PDF) ↗
- 国税庁 タックスアンサーNo.5403 少額の減価償却資産になるかどうかの判定 ↗
- 国税庁 タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例 ↗
- 中小企業庁 少額減価償却資産の特例 パンフレット(令和8年5月) ↗
- 国税庁 タックスアンサーNo.5404 中古資産の耐用年数 ↗
- JOIFA「JOIFA標準使用期間」 ↗
確認日:2026年10月12日。仕様・価格・取引条件・法令の運用は変更されることがあります。購入や手続きの前に、リンク先の最新情報をご確認ください。
数字が同じでも、使う条件は別に確認しよう。