調達・運用
少額減価償却40万円で家具を買う前に|デスク・チェアの「1単位」判定と決算前の注意
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
この記事の結論
- 40万円未満かどうかは請求書の合計ではなく「通常1単位として取引される単位」ごとに判定します。いすは1脚ずつ、組で売られる商品は1組で見るのが基本です。
- 決算月に買うなら、期末までに納品・設置して使い始めることが条件。間に合えば、1か月分の償却しかできない通常処理との差が大きく開きます。
- 年300万円の枠は事業年度が1年未満なら月割りで小さくなり、免税事業者から買うと税抜でも取得価額が上がって40万円を超えることがあります。
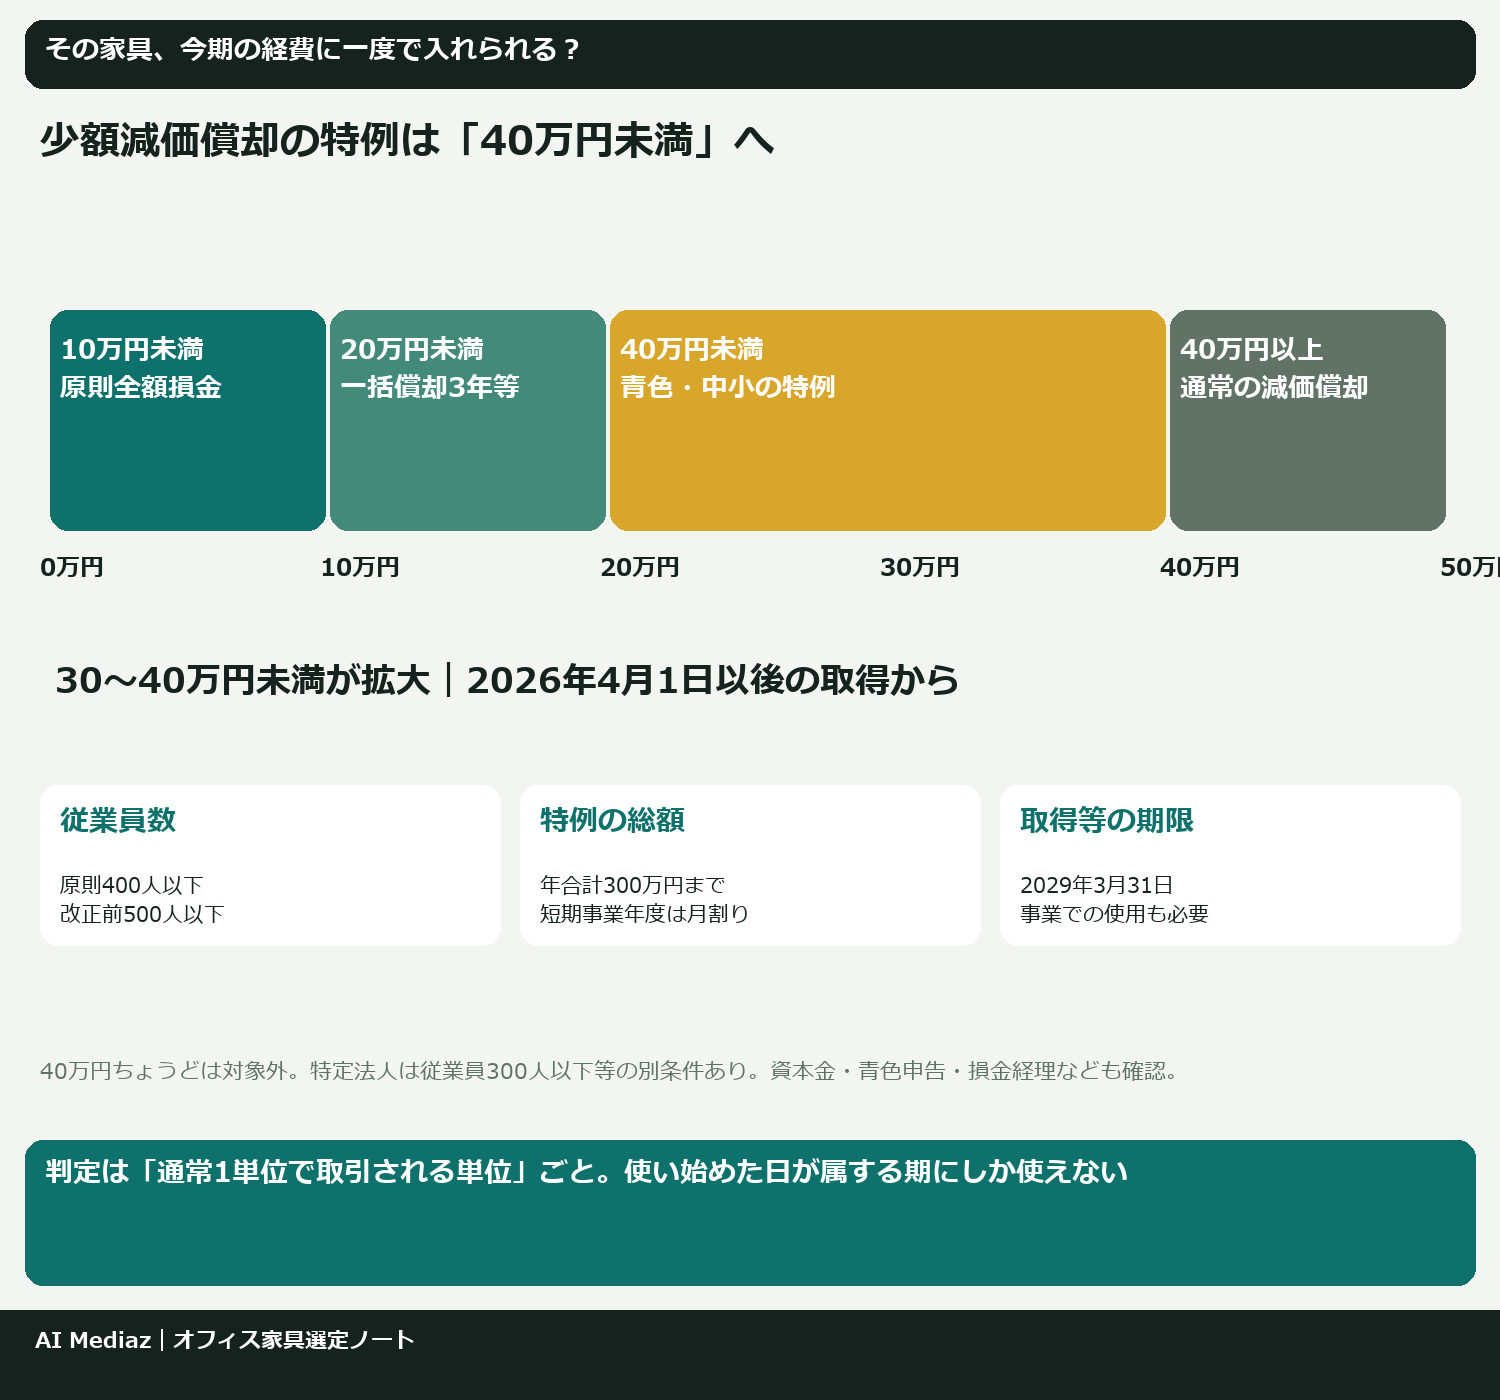
少額減価償却の40万円特例、この記事で扱う範囲は?
2026年4月1日以後に取得した資産から、中小企業者等の特例の上限が30万円未満から40万円未満に上がり、従業員数の基準も500人以下から400人以下に変わりました。改正点の一覧、10万円未満・20万円未満・40万円未満の区分、耐用年数、税抜・税込の判定、償却資産の申告といった基本はオフィス家具の経費処理|10万円・20万円・40万円未満の区分と耐用年数にまとめています。
この記事は、これから家具を買う人向けに次の4点に絞ります。
- 家具ごとの「1単位」の判定
- 決算月に使い始めた場合の試算
- 年300万円枠と、事業年度が1年未満のときの月割り
- 免税事業者から買ったときに40万円を超える例
買う時期で1つだけ注意があります。新しい40万円の基準は取得等をした日が2026年4月1日以後かどうかで見ます。2026年3月中に引渡しを受けた家具は、4月以降に使い始めても30万円未満の旧基準です。
オフィス家具の「1単位」はセットで1つ?1脚ずつ?
国税庁は、取得価額を「通常1単位として取引される単位」で判定するとし、例として応接セットはテーブルと椅子の1組、カーテンは部屋ごとの合計を挙げています。家具ごとに当てはめると、考え方は次のとおりです。
| 家具 | 判定の考え方 | 試算例(税抜) | 区分 |
|---|---|---|---|
| 事務いす | 1脚ずつ売られるのが通常なので1脚単位 | 120,000円×10脚 | 1脚12万円→20万円未満 |
| デスク+袖ワゴン | 別々に選べる商品なら別々。机と一体の袖机は机に含めて見る | 机98,000円(単品) | 10万円未満 |
| 会議テーブル+いす | 単品で買えば別々。応接セットのように組で売られる商品なら1組 | テーブル220,000円+いす45,000円×6脚 | 別々なら特例+10万円未満/1組なら49万円で通常償却 |
| パーティション | 連結して1つの間仕切りとして働くなら、カーテンの例に近く合計で見る可能性がある | 1枚55,000円×6枚=330,000円 | 合計でも40万円未満(旧基準の30万円では対象外だった) |
注意したいのは、見積書や請求書を分けても、実態が1組の商品なら1組で判定される点です。逆に、40脚まとめて買った1脚5万円のいすは、合計200万円でも1脚ずつ10万円未満として扱えるのが基本で、40万円特例の300万円枠も使いません。
会議セットで迷うのは、カタログに「セット品番」と「単品品番」の両方がある場合です。セット品番で発注すると1組として見られやすく、上の例ではテーブルといすの合計49万円が40万円以上になって特例を使えません。単品品番で、テーブルといすを別々に選んで発注した形なら、テーブル22万円は特例、いす4.5万円は10万円未満として扱える余地があります。ただし、判定するのは品番の付け方ではなく取引の実態です。
パーティションや会議セットは判断が分かれやすいので、見積の段階で税理士に「この明細で何単位になるか」を確認しておくと安全です。見積書の明細の分け方はオフィス家具の相見積もり依頼書、間仕切りの選び方はオフィスパーティションの高さ選びも参考にしてください。
決算月に使い始めた家具はいくら損金にできる?
特例も10万円未満の処理も、事業の用に供した(実際に使い始めた)事業年度に適用します。決算月に駆け込みで買うときは、次の順番で進めます。
- 納期を確認する:受注生産のデスクや会議テーブルは納期が数週間かかることがあります。期末日までの納品・設置が確約できるか、発注前に確認します。
- 組立・設置まで終える:段ボールのまま倉庫にある状態では、使い始めたとはいえません。設置日がわかる納品書・作業完了報告を保管します。
- 今期の300万円枠の残りを確認する:期中にPCやソフトウエアで特例を使っていれば、その分が枠から引かれます。
- 損金経理し、別表16(7)を添付する:会計上も今期の費用として処理しておく必要があります。
試算:事務いす10脚を決算月に使い始めた場合
税抜120,000円の事務いす(主として金属製、耐用年数15年)を10脚、計120万円で買い、12か月決算の決算月に使い始めたとします。法人が償却方法を届け出ていない場合の定率法(償却率0.133)で比べると、今期に損金にできる額は次のとおりです。
| 処理 | 今期の損金(12か月決算・決算月に使用開始) |
|---|---|
| 通常の償却(定率法・耐用年数15年、1か月分) | 13,300円 |
| 一括償却資産(3年) | 400,000円 |
| 40万円未満の特例 | 1,200,000円(300万円枠を120万円使う) |
通常の償却は使った月数で月割りするため、決算月の使用開始では1か月分(120万円×0.133÷12)しか計上できません。一括償却は使い始めた月にかかわらず「事業年度の月数÷36」で計算するので、12か月決算なら決算月でも1/3を計上できます。特例なら全額です。
ただし、期末までに使い始められなかった家具は、どの処理でも翌期に回ります。上の4つの手順のうち、納期と設置の確認が最も大事です。
年300万円の枠は月割りでいくらになる?
特例を使える取得価額の合計は、1つの事業年度で300万円までです。事業年度が1年に満たない場合は、300万円を12で割り、その事業年度の月数を掛けた額が上限になります。月数に1か月未満の端数があれば1か月として数えます。
| 事業年度の月数 | 特例の上限 | 例 |
|---|---|---|
| 12か月 | 3,000,000円 | 通常の事業年度 |
| 9か月 | 2,250,000円 | 決算期を変更した年など |
| 6か月 | 1,500,000円 | 期の途中で設立した初年度など |
たとえば12か月決算で、特例を使いたい家具が38万円の会議テーブル5台と35万円の受付カウンター4台(合計330万円)あるとします。300万円を超える分は特例を使えないため、38万円×5台+35万円×3台=295万円までを特例にし、残る35万円の1台は通常の償却に回します。1台の一部だけを特例にすることはできず、20万円以上なので一括償却も選べません。
設立初年度は、オフィス開設でまとめて家具を買う時期と月割りの年が重なりやすい点に注意してください。たとえば6か月の初年度に、上の例と同じ家具をそろえると、特例にできるのは150万円まで(38万円×3台+35万円×1台=149万円など)です。期中にPCやソフトウエアで特例を使っていれば、その分も同じ枠から引かれます。
枠が足りないときの考え方は、一括償却を選べない20万円以上の家具を優先して特例に充てることです。10万円以上20万円未満の高機能チェアなどは一括償却に回せば、3年で費用にでき、枠を使わずに済みます。どの家具に特例を使うかは会社が選べますが、損金経理と別表16(7)への記載が前提になるため、決算整理の前に経理担当と顧問税理士で一覧をそろえておくと手戻りがありません。
免税事業者から買うと40万円を超えるのはどんなとき?
免税事業者(インボイスを発行できない売り手)から買う場合は、税抜経理の会社でも取得価額が上がることがあります。2026年10月1日〜2028年9月30日の仕入れは、仕入税額相当額の70%しか控除できず(2026年9月30日までは80%)、控除できない部分は法人税で資産の取得価額に含める扱いが国税庁のQ&Aで示されているためです。割合は支払日ではなく、引渡しを受けた日で決まります。中古家具の買取店や個人から買うときに起こりやすいケースです。
| 支払額(税込) | 登録事業者から買った場合の取得価額 | 免税事業者から買った場合(70%控除)の取得価額 |
|---|---|---|
| 420,000円 | 381,818円(40万円未満) | 393,273円(40万円未満) |
| 432,000円 | 392,727円(40万円未満) | 404,509円(40万円以上) |
税込432,000円の場合、登録事業者からなら税抜392,727円で40万円未満ですが、免税事業者から10月以降に引渡しを受けると、控除できない消費税相当額11,782円が上乗せされて404,509円になり、特例を使えません。同じ考え方で計算すると、税込の支払額が40万円未満の取得価額に収まる上限は、登録事業者からなら439,999円、80%控除の時期(2026年9月30日までの引渡し)なら431,372円、70%控除の時期なら427,184円まで下がります。税込43万円前後の家具は、引渡しが10月にずれ込むだけで判定が変わる可能性があります。この取得価額で少額かどうかを判定すると明示した国税庁の設例は見当たらないため、上の表はQ&Aの考え方に沿った計算例です。40万円に近い中古家具や個人からの購入は、売り手の登録番号を確認し、判定に使う金額を税理士に確認してください。中古家具を通常の償却に回す場合の耐用年数(簡便法)は中古オフィス家具を買う前の確認点を参照してください。
家具を買う前に何を準備する?(チェックリスト)
- [ ] 自社が青色申告で、資本金・従業員数(400人以下)の条件を満たすか
- [ ] 見積の明細が「1単位」ごとに分かれているか(セット商品の扱い)
- [ ] 1単位ごとに、10万円未満/20万円未満/40万円未満のどれに入るか
- [ ] 期末日までに納品・設置できる納期か
- [ ] 今期の300万円枠の残り(PC・ソフトなど他の資産と合算)
- [ ] 売り手がインボイス登録事業者か(中古・個人売買は特に)
- [ ] 特例を使う家具を償却資産の申告に載せる準備
PR(アフィリエイト広告):リンク経由の申込み等で当サイトに報酬が発生する場合があります。料金・対象条件・契約条件は公式案内で確認してください。

PR(アフィリエイト広告):リンク経由の申込み等で当サイトに報酬が発生する場合があります。料金・対象条件・契約条件は公式案内で確認してください。

PR(広告) オフィス家具の購入先の例
※リンク先で申込み・購入があった場合、当サイトに報酬が支払われることがあります。価格・納期・設置条件は各社の公式ページと見積書で確認してください。
よくある質問
Q1. 2026年3月に注文し、4月に届いた35万円のデスクは特例の対象? 新基準は取得等をした日で判定します。一般に納品(引渡し)を受けた日が取得の日になるため、4月に引渡しを受けたなら40万円未満の基準で見られる可能性があります。契約内容によって変わるため、税理士に確認してください。
Q2. 年300万円を超えたら、超えた家具はどうなる? 特例を使える合計は300万円に達するまでです。残りの家具は、20万円未満なら一括償却、それ以上は通常の減価償却で処理します。
Q3. いすを20脚まとめて買った。合計で判定する? いすは通常1脚ずつ取引されるため、1脚の価格で判定するのが基本です。1脚10万円未満なら全額損金にでき、300万円枠も使いません。
Q4. 特例で全額損金にした家具に固定資産税はかかる? 特例を使った資産は償却資産の申告対象です。10万円未満で一度に損金にしたもの、一括償却を選んだものとは扱いが違います。申告の要否の一覧はオフィス家具の経費処理にまとめています。
Q5. 個人事業主でも40万円未満の特例は使える? 青色申告者なら所得税でも同じ特例があり、2026年4月1日以後の取得は40万円未満が対象です。要件の詳細は国税庁の案内や税務署で確認してください。
Q6. 決算日に届いたが組立は翌期。今期に入れられる? 特例は使い始めた期に適用します。組立前で使える状態になっていなければ、翌期の適用になると考えておくのが安全です。
確認先
この記事は2026年11月1日時点の国税庁・財務省の公表資料をもとに、一般的な考え方を整理したものです。1単位の判定、取得日・使用開始日の判断、免税事業者からの購入時の取得価額は個別の事情で変わります。実際の処理は顧問税理士または所轄の税務署に確認してください。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例(令和8年4月1日現在法令等)
- 国税庁 No.5403 少額の減価償却資産になるかどうかの判定の例示
- 国税庁 令和8年度 法人税関係法令の改正の概要(中小企業税制の見直し)
- 財務省 令和8年度税制改正の大綱(3/9)
- 財務省 ファイナンス 特集 令和8年度税制改正(国税)等について(改正法は2026年3月31日成立)
- 国税庁 No.2100 減価償却のあらまし(個人の少額減価償却資産)
- 国税庁 No.2106 定額法と定率法による減価償却(月割り計算)
- e-Gov 減価償却資産の耐用年数等に関する省令 別表十(定率法の償却率)
- 国税庁 インボイスQ&A 問113-3(令和8年10月1日前後の取引に係る経過措置の適用)
- 国税庁 令和8年度税制改正特集(インボイス関係)
- 国税庁 消費税経理通達関係Q&A(免税事業者から減価償却資産を取得した場合の法人税の取扱い)
- 東京都主税局 固定資産税(償却資産)
数字が同じでも、使う条件は別に確認しよう。